


Marja comercială este unul dintre cei mai utili indicatori pentru evaluarea unei afaceri, dar numai atunci când este calculată pe baza veniturilor încasabile și a costurilor reale. În retail, prețul de achiziție este doar începutul analizei, deoarece reducerile, retururile, pierderile și costurile operaționale pot schimba semnificativ rezultatul. În servicii, timpul facturabil, orele administrative și gradul de utilizare al echipei influențează direct profitabilitatea. O cifră de vânzări ridicată nu înseamnă automat o marjă sănătoasă.
Ce înseamnă marja comercială și cum se calculează
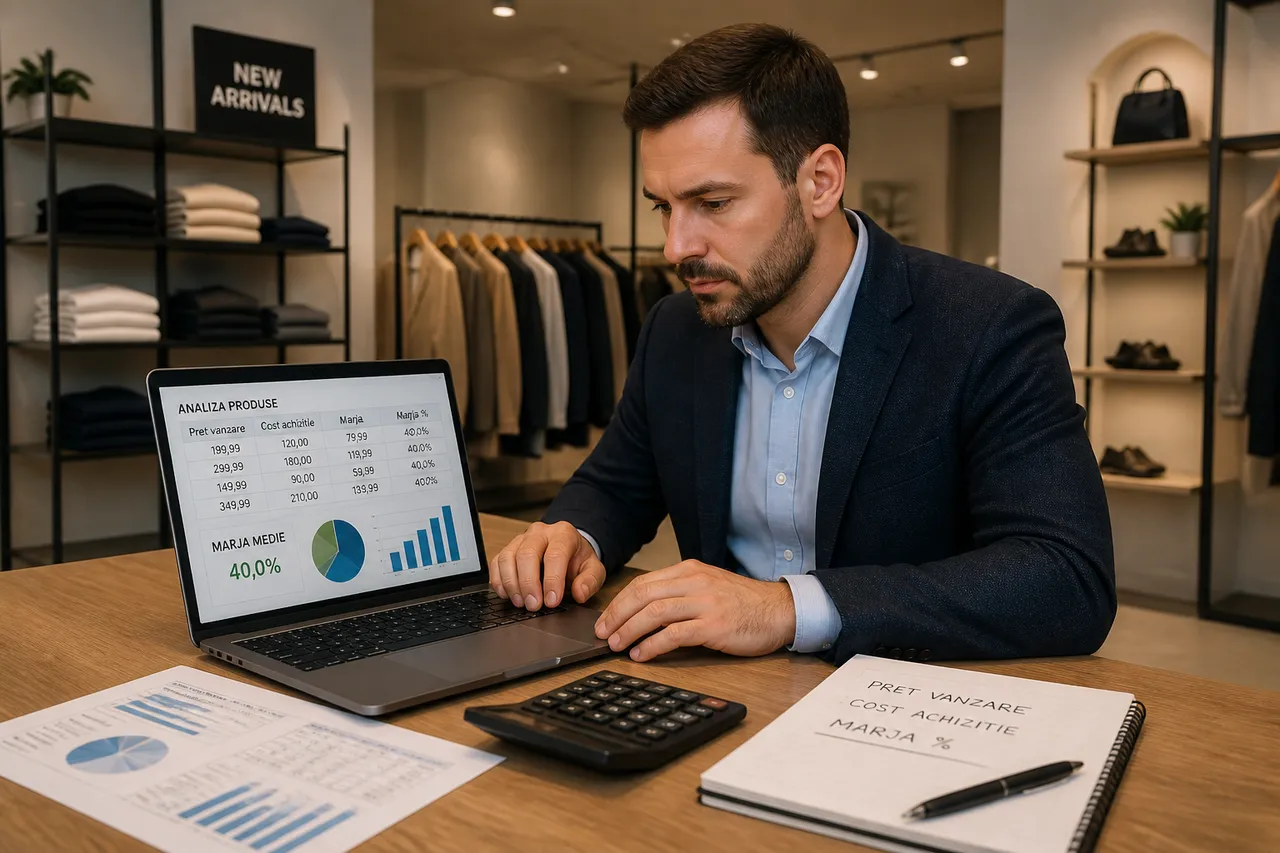
Marja comercială arată ce parte din veniturile obținute din vânzare rămâne după scăderea costului direct al produsului sau al serviciului. Formula de bază este: marja comercială (%) = [(venituri din vânzare – cost direct) / venituri din vânzare] × 100. În retail, costul direct este de regulă costul de achiziție al mărfii, iar în servicii poate include resursele consumate direct pentru livrarea proiectului.
Este important să nu confundați marja cu adaosul comercial. Adaosul raportează diferența dintre prețul de vânzare și costul de achiziție la costul de achiziție, în timp ce marja raportează aceeași diferență la prețul de vânzare. Cele două procente pot transmite impresia unei performanțe diferite, deși pornesc de la aceleași valori.
Pentru analiza managerială, veniturile trebuie urmărite pe aceeași bază. Dacă prețurile includ elemente care nu rămân efectiv companiei, acestea trebuie separate de venitul comercial analizat. În acest fel, comparația dintre produse, servicii, magazine sau perioade devine relevantă, iar deciziile de preț nu se bazează pe o cifră de afaceri supraestimată.
De ce reducerile și retururile schimbă marja aparentă
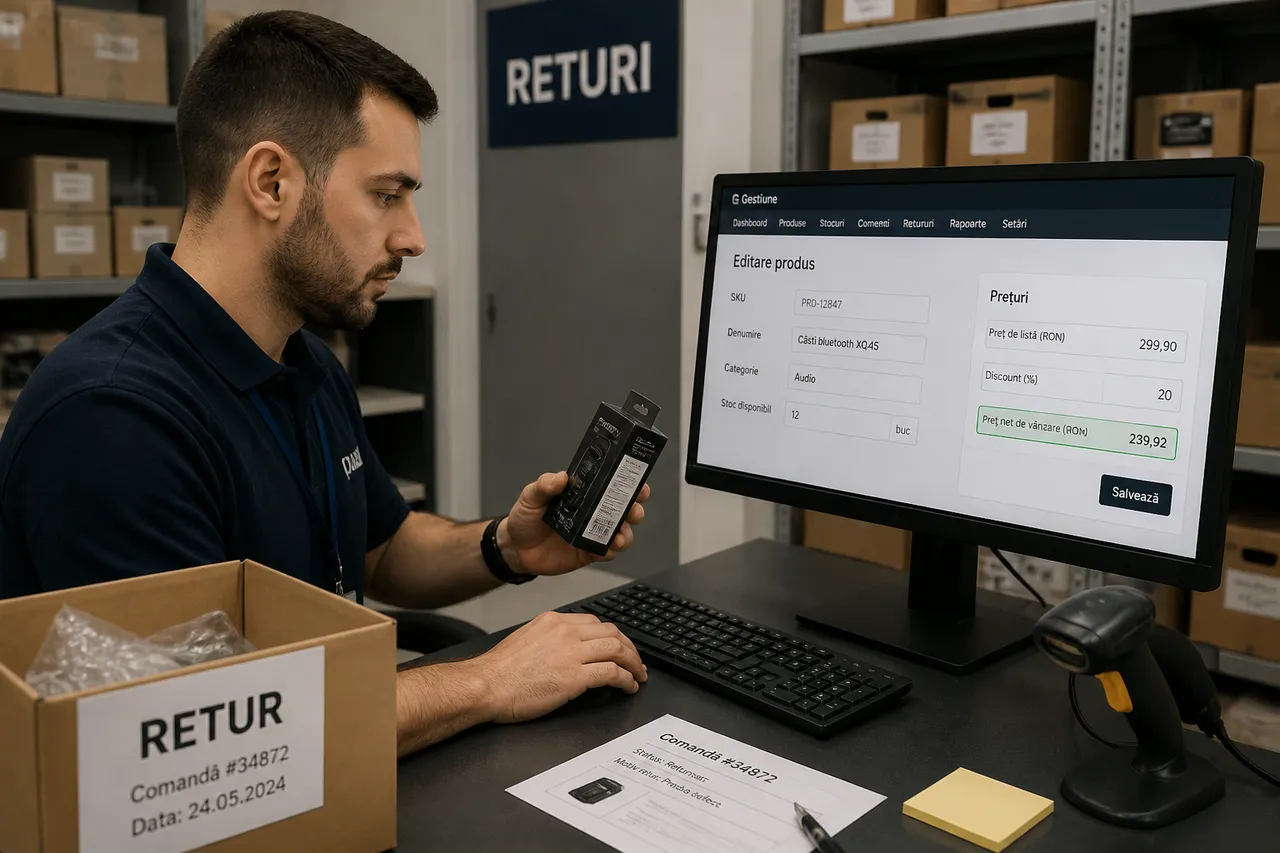
O marjă calculată la prețul de listă poate fi înșelătoare atunci când produsul este vândut frecvent cu reducere. Pentru calculul real trebuie folosit prețul net, adică suma care rămâne după discounturi comerciale, campanii, vouchere sau alte ajustări acordate clientului. Dacă o reducere nu este inclusă în analiza produsului, marja raportată va fi mai mare decât cea obținută efectiv.
Retururile trebuie tratate separat, dar integrate în analiza veniturilor. O vânzare anulată nu mai reprezintă venit realizat, iar produsul returnat poate genera costuri suplimentare de verificare, reambalare, transport sau reintroducere în stoc. În cazul produselor deteriorate ori care nu mai pot fi revândute în aceleași condiții, pierderea trebuie asociată categoriei sau canalului care a generat tranzacția.
O analiză utilă pornește de la trei niveluri: vânzări brute, vânzări nete după reduceri și retururi, apoi contribuția după costurile directe și operaționale. Această separare arată dacă problema este prețul, politica de discount, calitatea produsului, canalul de vânzare sau procesul de livrare. În retail, o promoție poate crește volumul, dar să reducă marja pe unitate și să consume resurse suplimentare.
În loc să urmăriți doar marja medie a întregii afaceri, analizați rezultatul pe produs, categorie, magazin și canal. Un produs cu marjă bună poate deveni mai puțin profitabil dacă este vândut printr-un canal cu costuri logistice mari sau dacă presupune multe retururi. Aceeași logică este valabilă pentru comenzile online, vânzările prin parteneri și contractele cu clienți care solicită condiții comerciale speciale.
Calculul marjei reale în servicii după timpul de lucru
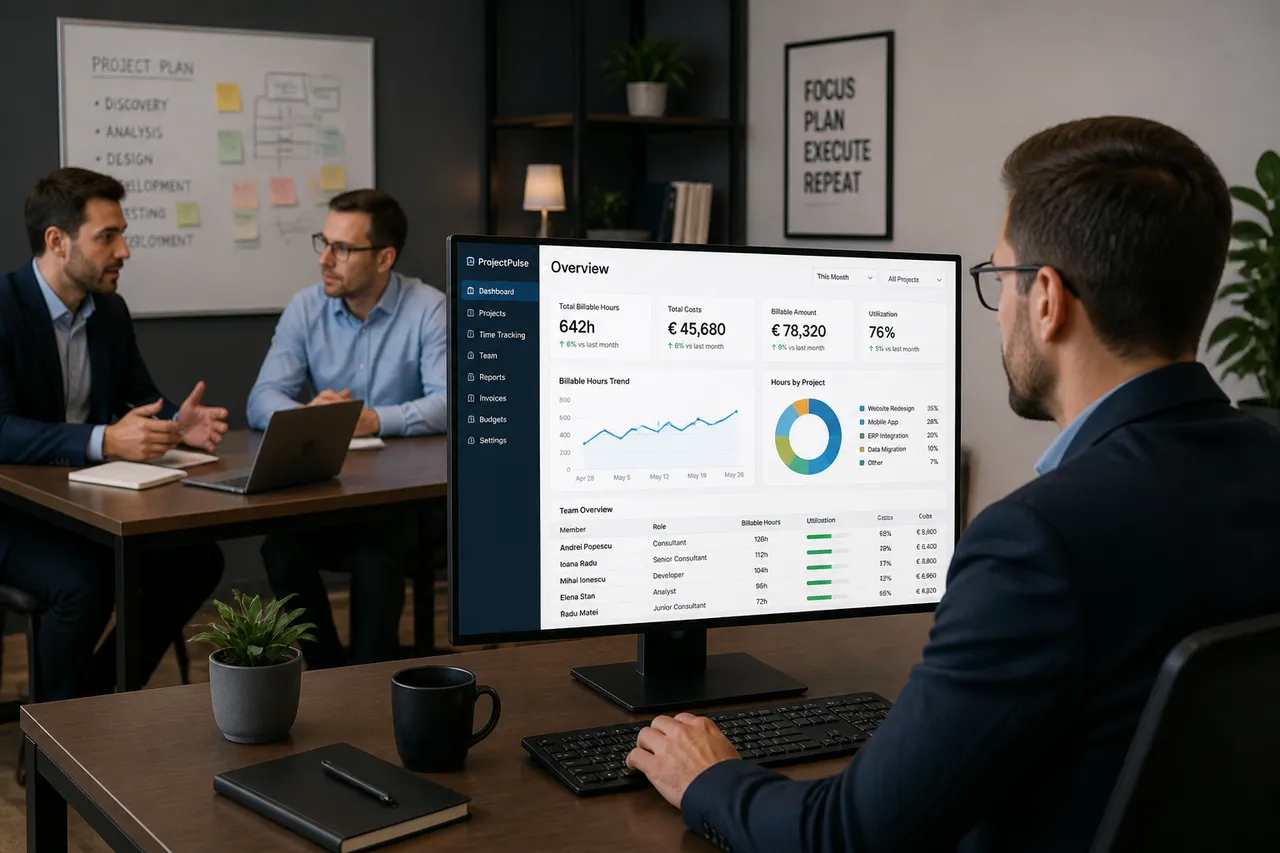
În servicii, costul direct nu este întotdeauna vizibil pe factură, deoarece principala resursă consumată este timpul oamenilor. Pentru fiecare proiect trebuie urmărite orele facturabile, orele de pregătire, întâlnirile, reviziile, deplasările și activitățile administrative legate de livrare. Dacă un serviciu este tarifat fără să luați în calcul timpul total, marja poate părea bună la nivel de contract, dar poate deveni slabă la nivel de oră lucrată.
Un calcul practic pornește de la venitul net al proiectului și scade costul direct al echipei implicate, resursele cumpărate pentru client și costurile asociate livrării. Pentru a evalua eficiența, împărțiți contribuția obținută la numărul total de ore consumate, nu doar la orele trecute pe factură. Astfel aflați cât produce în realitate o oră de muncă pentru fiecare tip de serviciu.
Trebuie să separați timpul facturabil de timpul necesar funcționării firmei. Formarea, ofertarea, recrutarea, coordonarea și activitățile comerciale sunt importante, dar nu aduc întotdeauna venit direct. Ele intră în costurile operaționale și trebuie acoperite de marja generată de proiectele livrate. O echipă ocupată integral nu este neapărat profitabilă dacă lucrează la tarife mici sau dacă petrece prea multe ore pe activități nefacturabile.
În contractele recurente, verificați periodic dacă volumul de muncă a rămas în limitele prevăzute. Un abonament poate oferi venituri previzibile, însă serviciile incluse trebuie delimitate clar, iar solicitările suplimentare trebuie evaluate separat. Modelul de abonamente recurente funcționează mai bine atunci când știți exact ce costuri și ce timp acoperă fiecare client.
Costurile ascunse care reduc marja în retail și servicii
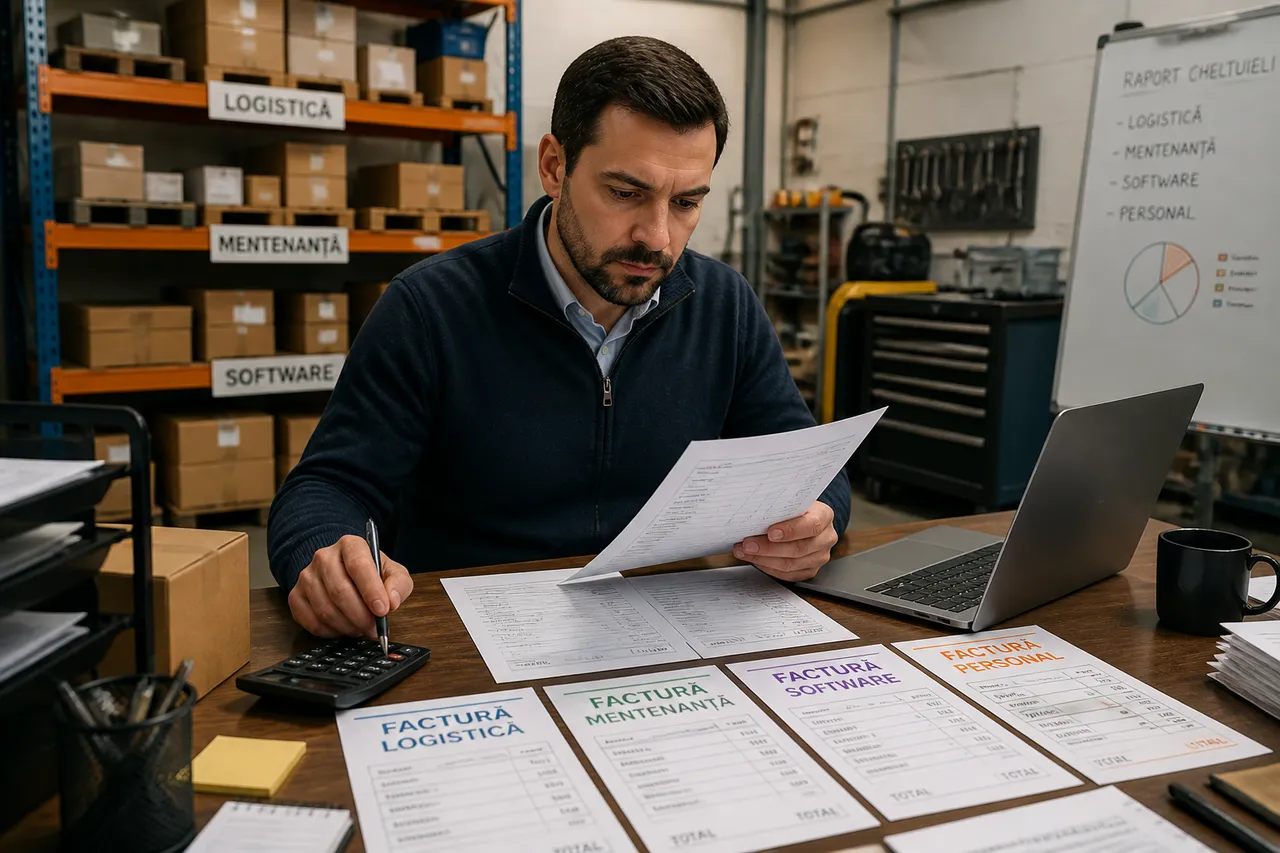
După calcularea costului direct, urmează costurile care susțin activitatea, dar nu sunt atribuite mereu unei vânzări. În retail, acestea pot include chiria, personalul, logistica, ambalarea, procesarea comenzilor, mentenanța, consumul de energie, pierderile din stoc și costurile platformelor de vânzare. În servicii, lista poate cuprinde software, spațiu, echipamente, subcontractori, deplasări și timpul de coordonare.
Un cost redus la nivel individual poate deveni important prin repetare. Intervențiile neplanificate, erorile de inventar, comenzile refăcute, întârzierile, retururile și perioadele în care echipa nu are activitate facturabilă se acumulează și diminuează rezultatul. În retail, funcționarea suboptimală a echipamentelor poate mări consumul și poate produce întreruperi, chiar dacă problema nu este vizibilă imediat în raportul de vânzări.
Pentru o imagine corectă, alocați costurile comune printr-o metodă consecventă. Puteți folosi volumul de vânzări, numărul de comenzi, suprafața utilizată, orele lucrate sau timpul de funcționare, în funcție de natura cheltuielii. Important este ca metoda să fie aplicată constant și să reflecte legătura economică dintre cost și activitate, nu doar să distribuie automat suma totală.
Cum folosiți marja pentru decizii comerciale mai bune
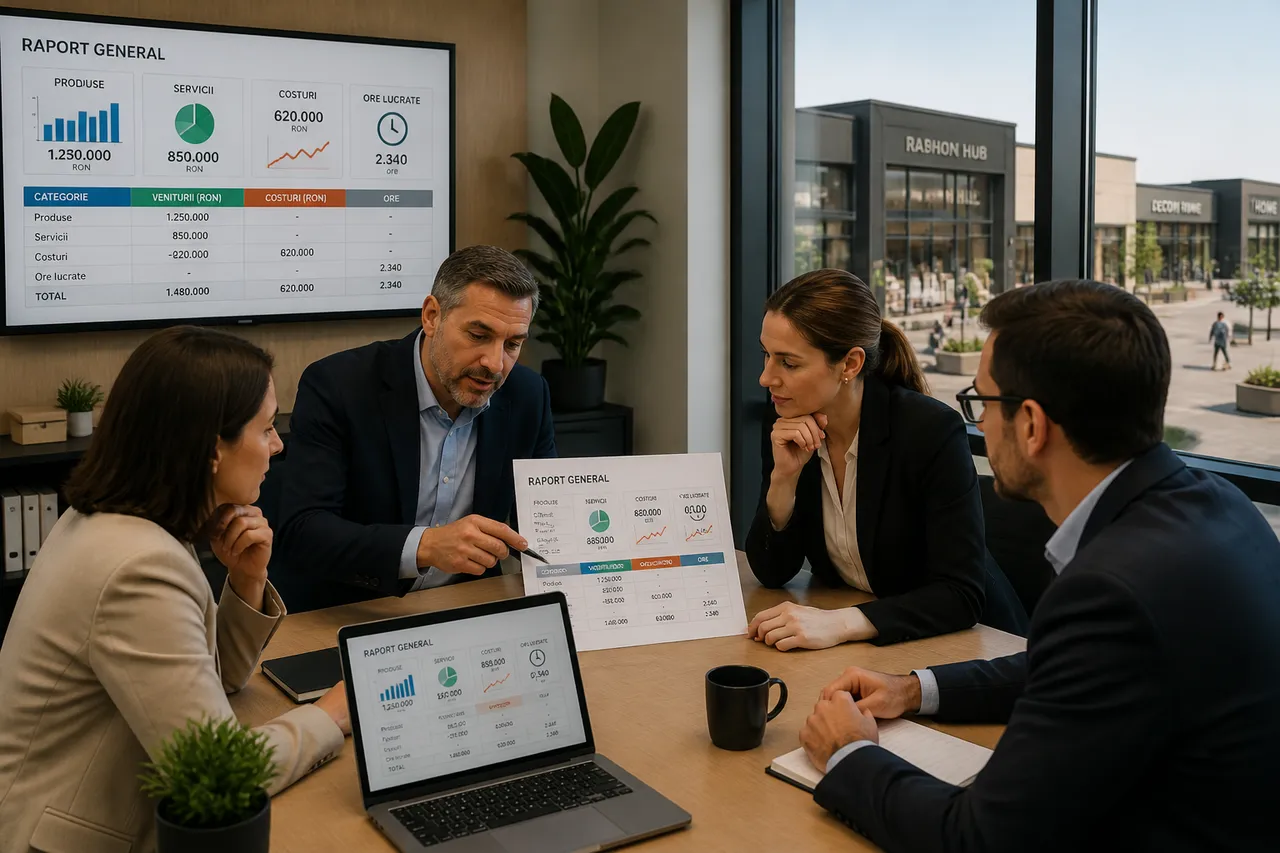
Marja trebuie urmărită împreună cu volumul vânzărilor, rotația stocurilor, productivitatea echipei, retururile și costurile de achiziție. Un procent bun nu compensează întotdeauna un volum foarte mic, iar un volum mare poate ascunde o marjă insuficientă. Decizia corectă apare din analizarea contribuției totale și a resurselor consumate pentru obținerea ei.
Înainte de a reduce prețul, calculați pragul la care oferta rămâne viabilă. Luați în calcul discountul, comisioanele, costul livrării, eventualele retururi și timpul suplimentar solicitat de client. În servicii, un tarif mai mic poate fi justificat dacă procesul este standardizat și timpul de livrare scade; în retail, o reducere poate avea sens dacă accelerează rotația și limitează costurile de stocare.
Monitorizarea trebuie făcută suficient de des pentru a permite corecții, dar fără a transforma compania într-un sistem birocratic. Un raport managerial clar poate include venitul net, costul direct, marja comercială, costurile operaționale alocate și timpul consumat. Pentru fiecare abatere, întrebați dacă originea este în preț, achiziție, productivitate, calitate, logistică sau politica de retur.
Stabiliți praguri interne diferite pentru categorii și servicii, deoarece aceeași marjă nu are aceeași semnificație în toate activitățile. Comparați rezultatele cu propriile perioade și cu structura costurilor, nu cu valori generale desprinse din alt model de business. O companie își îmbunătățește profitabilitatea atunci când transformă analiza marjei într-un proces constant de prețuire, control și negociere.
Calculați marja pe venitul net, includeți costurile generate de retururi și reduceri și transformați timpul lucrat într-o cheltuială măsurabilă, indiferent dacă activați în servicii sau retail. Revizuiți lunar categoriile cu abatere mare și ajustați prețurile, procesele ori condițiile comerciale înainte ca pierderile mici să devină structurale.