


Cumpărarea unei afaceri nu înseamnă doar preluarea unui nume, a unui spațiu și a unor produse aflate pe raft. Prețul poate ascunde probleme operaționale dacă nu sunt analizate separat clienții, stocul, contractele, activele și datoriile care susțin activitatea.
Pentru cumpărător, această separare arată ce primește efectiv și ce riscuri preia, iar pentru vânzător oferă o bază mai credibilă pentru justificarea valorii solicitate. O tranzacție bine construită pornește de la întrebarea esențială: se vinde compania întreagă sau doar o parte identificabilă din activitatea ei?
Ce se vinde de fapt într-o tranzacție de revânzare
Într-o tranzacție pot exista două logici diferite. Prima presupune transferul părților sociale sau al acțiunilor, ceea ce înseamnă că aceeași societate continuă să existe, cu activele, contractele, relațiile comerciale și obligațiile sale.
A doua presupune vânzarea unor active sau a unei linii de business, fără ca toate elementele companiei să ajungă automat la cumpărător. Diferența influențează direct riscul și trebuie clarificată înainte de negocierea prețului.
Atunci când este transferată compania, cumpărătorul trebuie să privească dincolo de profitul prezentat în ofertă. Societatea poate avea creanțe greu de recuperat, litigii, obligații fiscale, contracte împovărătoare sau datorii față de furnizori.
Acestea nu dispar prin schimbarea proprietarului, iar valoarea afacerii trebuie evaluată împreună cu obligațiile care rămân în entitate. În cazul vânzării unor active, lista trebuie să fie precisă: echipamente, mobilier, vehicule, stocuri, domenii online, mărci, contracte, baze de clienți sau drepturi de utilizare.
Un element care generează venituri nu poate fi considerat transferat doar pentru că a fost menționat informal în discuții. Fiecare activ important trebuie identificat, descris și legat de documentele care dovedesc dreptul de proprietate sau de utilizare.
O formulare generală precum „se vinde afacerea la cheie” nu este suficientă pentru protejarea niciuneia dintre părți. În documentele tranzacției este util să fie delimitate activele incluse, elementele excluse, obligațiile preluate și responsabilitățile pentru situațiile apărute înainte de predare.
În lipsa acestei delimitări, neînțelegerile se pot muta rapid din negociere în litigiu.
Clienții trebuie evaluați ca relații comerciale, nu ca o simplă listă
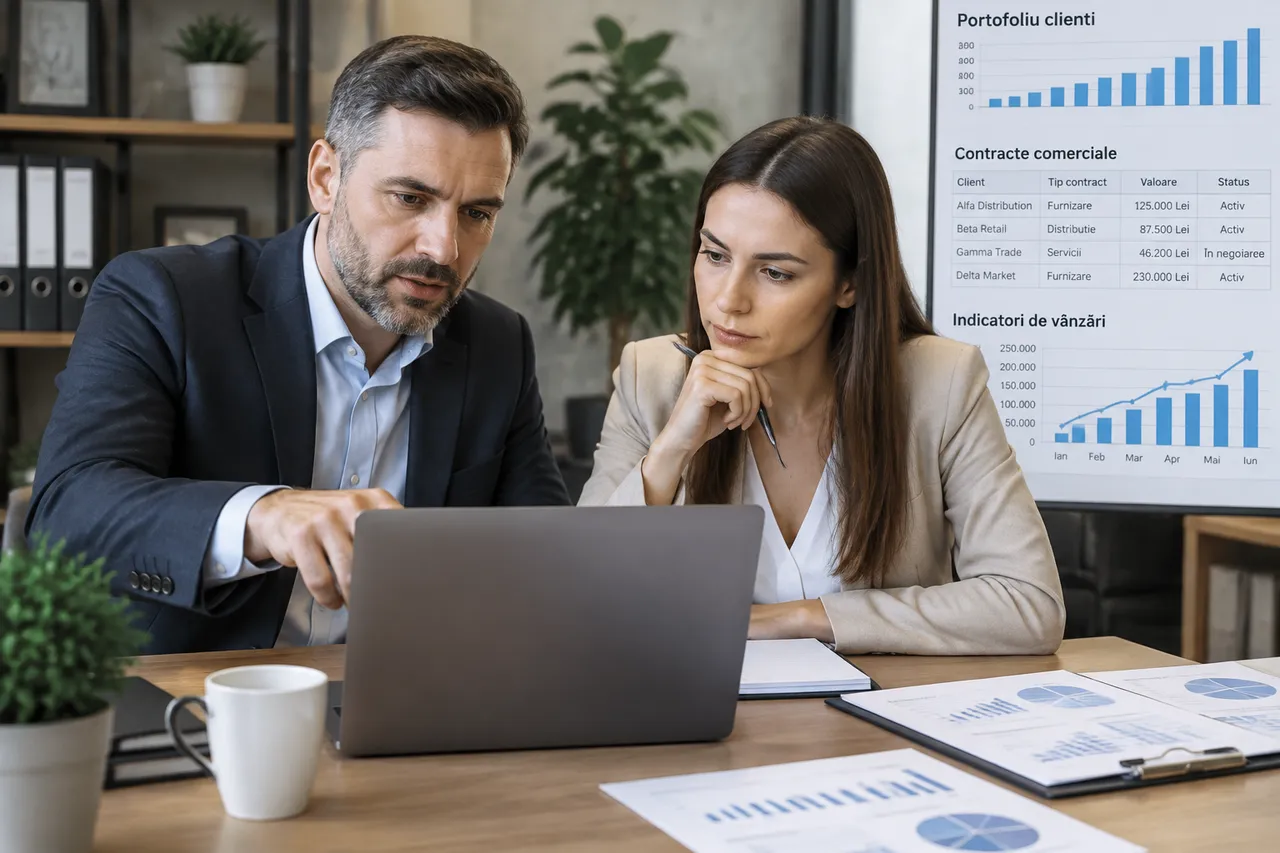
Portofoliul de clienți este una dintre cele mai importante componente ale unei afaceri, dar nu orice listă de contacte are aceeași valoare. Trebuie analizat câți clienți cumpără efectiv, cât de des revin, ce pondere au în venituri și cât de dependentă este compania de câteva relații comerciale.
Un portofoliu concentrat poate părea profitabil, însă pierderea unui client important poate afecta imediat încasările. Contractele trebuie verificate separat de baza de date.
Unele relații comerciale pot fi bazate pe comenzi punctuale, în timp ce altele pot depinde de acorduri care permit încetarea colaborării, renegocierea tarifelor sau schimbarea furnizorului. Cumpărătorul are nevoie să știe ce se transferă efectiv, dacă este necesar acordul partenerului și dacă schimbarea proprietarului modifică relația contractuală.
Contează și calitatea veniturilor, nu doar valoarea lor contabilă. Vânzările către clienți care plătesc târziu, returnează frecvent produse sau solicită discounturi consistente pot produce o marjă mult mai mică decât sugerează cifra de afaceri.
În aceeași categorie intră clienții aduși personal de proprietarul actual, care ar putea să nu rămână după tranzacție dacă relația nu este legată de companie, ci de persoană. Datele despre clienți trebuie tratate cu atenție, deoarece transferul lor implică și responsabilități privind confidențialitatea și utilizarea informațiilor.
Nu este suficient ca vânzătorul să predea un fișier cu nume, telefoane și adrese de e-mail. Trebuie stabilit ce informații sunt necesare activității, în ce condiții pot fi folosite și cine răspunde pentru modul în care sunt administrate după tranzacție.
O evaluare realistă separă clienții activi de contactele istorice, comenzile recurente de vânzările excepționale și veniturile contractate de oportunitățile doar discutate. Această analiză îl ajută pe cumpărător să nu plătească pentru o promisiune, iar pe vânzător să demonstreze care parte din valoare este susținută de relații comerciale stabile.
Stocul nu este automat egal cu valoarea înscrisă în contabilitate
Stocul trebuie inventariat fizic și comparat cu evidențele contabile sau operaționale înainte de stabilirea prețului final. Diferențele pot proveni din erori de înregistrare, produse deteriorate, marfă lipsă, retururi neprocesate ori articole care au fost rezervate pentru clienți.
Dacă aceste situații nu sunt clarificate, cumpărătorul poate plăti pentru bunuri pe care nu le poate vinde. Valoarea contabilă nu spune întotdeauna cât poate fi recuperat prin vânzare.
Un produs poate avea un cost de achiziție înregistrat, dar să fie greu de comercializat, depășit moral, incomplet sau asociat unor costuri suplimentare de depozitare și pregătire. Evaluarea trebuie să țină cont de vandabilitate, stare, rotație și de eventualele reduceri necesare pentru transformarea stocului în numerar.
O atenție distinctă trebuie acordată produselor aflate în consignație, bunurilor primite de la furnizori, mărfii livrate către clienți și produselor pentru care plata nu a fost finalizată. Acestea pot apărea fizic în spațiul companiei, fără să fie deținute integral de aceasta.
Documentele trebuie să indice proprietarul, obligațiile de plată și modul în care fiecare categorie este tratată la predare. Pentru evitarea disputelor, procesul de predare poate include o listă detaliată pe categorii, documente de proveniență, starea bunurilor și observații privind produsele cu probleme.
Dacă prețul se ajustează după inventarul efectiv, mecanismul trebuie scris clar: ce se verifică, cine participă, ce diferențe sunt acceptate și cum se reflectă rezultatul în suma plătită. Într-o afacere auto, de exemplu, separarea stocului poate include vehicule, piese, anvelope, consumabile, echipamente de service și lucrări începute.
Fiecare categorie are altă viteză de rotație și alt risc de depreciere, astfel că includerea lor într-o singură sumă poate ascunde blocaje de numerar sau produse dificil de valorificat.
Datoriile și obligațiile trebuie alocate explicit
Datoriile sunt una dintre cele mai frecvente surse de diferență între prețul negociat și costul real al preluării. În analiză trebuie incluse facturile neachitate, creditele, leasingurile, salariile și taxele restante, avansurile primite de la clienți, garanțiile acordate și obligațiile rezultate din contracte.
O datorie omisă din discuții nu dispare, ci poate deveni o problemă a cumpărătorului, în funcție de structura tranzacției. Este importantă separarea datoriilor cunoscute de obligațiile potențiale.
O companie poate avea litigii, controale, reclamații, contracte cu penalități sau angajamente care nu apar imediat în bilanțul analizat. Vânzătorul trebuie să declare aceste situații, iar cumpărătorul trebuie să verifice documentele și să ceară explicații pentru pozițiile neobișnuite sau greu de reconciliat.
Creanțele trebuie analizate împreună cu datoriile, deoarece o sumă de încasat nu este echivalentă cu numerarul disponibil. Contează vechimea facturilor, istoricul plăților, existența disputelor și probabilitatea recuperării.
Dacă prețul include creanțe, contractul ar trebui să precizeze cine suportă riscul atunci când clientul nu plătește și ce se întâmplă cu încasările realizate după data transferului. O soluție frecventă este stabilirea unei date de referință și a unei situații financiare intermediare, urmată de o ajustare a prețului după verificarea activelor și obligațiilor efective.
Nu este suficientă formula „datoriile rămân la vânzător”, dacă tranzacția transferă compania care le are înregistrate. Clauzele trebuie corelate cu realitatea juridică și contabilă, astfel încât responsabilitatea să poată fi aplicată.
Acordul poate include declarații și garanții privind lipsa unor obligații nedeclarate, precum și proceduri pentru despăgubirea cumpărătorului dacă apar probleme aferente perioadei anterioare. Aceste mecanisme nu înlocuiesc verificarea, dar reduc riscul ca prețul să fie plătit integral pentru o afacere care necesită ulterior finanțare suplimentară pentru datorii ascunse.
Prețul corect rezultă dintr-o imagine operațională completă
Prețul trebuie construit din componente care pot fi verificate: activele transferate, stocul vandabil, contractele funcționale, clienții activi, rezultatele financiare și obligațiile preluate. O afacere cu venituri bune, dar cu stoc blocat și încasări întârziate, poate avea nevoie de capital suplimentar imediat după cumpărare.
Această nevoie reduce valoarea economică reală, chiar dacă prezentarea comercială este atractivă. Cumpărătorul ar trebui să ceară documente care să permită reconcilierea dintre vânzări, încasări, stoc și datorii.
Rapoartele interne trebuie comparate cu extrasele, facturile, contractele și evidența operațională, iar explicațiile verbale trebuie susținute de documente. În același timp, vânzătorul are interesul să pregătească o situație clară, deoarece transparența poate accelera negocierea și poate susține un preț mai bun.
Tranzacția trebuie să precizeze și ce se întâmplă cu angajații, furnizorii, spațiul, echipamentele, conturile online și activitatea dintre semnare și predare. O afacere își poate pierde valoarea dacă, înainte de finalizare, sunt retrase produse, încetate contracte sau redirecționați clienți.
De aceea, perioada de tranziție și obligațiile ambelor părți merită tratate ca elemente comerciale, nu ca simple formalități. Un alt punct important este sprijinul oferit după preluare.
Transferul relațiilor cu clienții, explicarea proceselor, predarea parolelor și instruirea cumpărătorului pot fi incluse într-un plan separat, cu responsabilități clare. Fără această continuitate, cumpărătorul poate deține formal activele, dar să nu poată reproduce modul în care afacerea a generat venituri.
Solicitați o listă distinctă pentru clienți, stoc, active și datorii, apoi verificați fiecare categorie cu un contabil și un avocat înainte de semnare. Nu acceptați ca un preț global sau expresia „afacere la cheie” să înlocuiască inventarul, documentele și clauzele care stabilesc exact ce se transferă și cine suportă riscul.