


Facturarea electronică nu se încheie atunci când documentul este generat într-un program de contabilitate. Factura trebuie transmisă corect, validată, pusă la dispoziția beneficiarului, înregistrată în evidențele firmei și păstrată într-o formă care permite verificarea ulterioară. Fiecare etapă poate produce erori cu efecte financiare, de la întârzieri la încasare și documente respinse până la dificultăți în relația cu autoritățile fiscale. Pentru antreprenori, controlul traseului documentului este la fel de important ca emiterea propriu-zisă.
De unde începe traseul unei facturi electronice
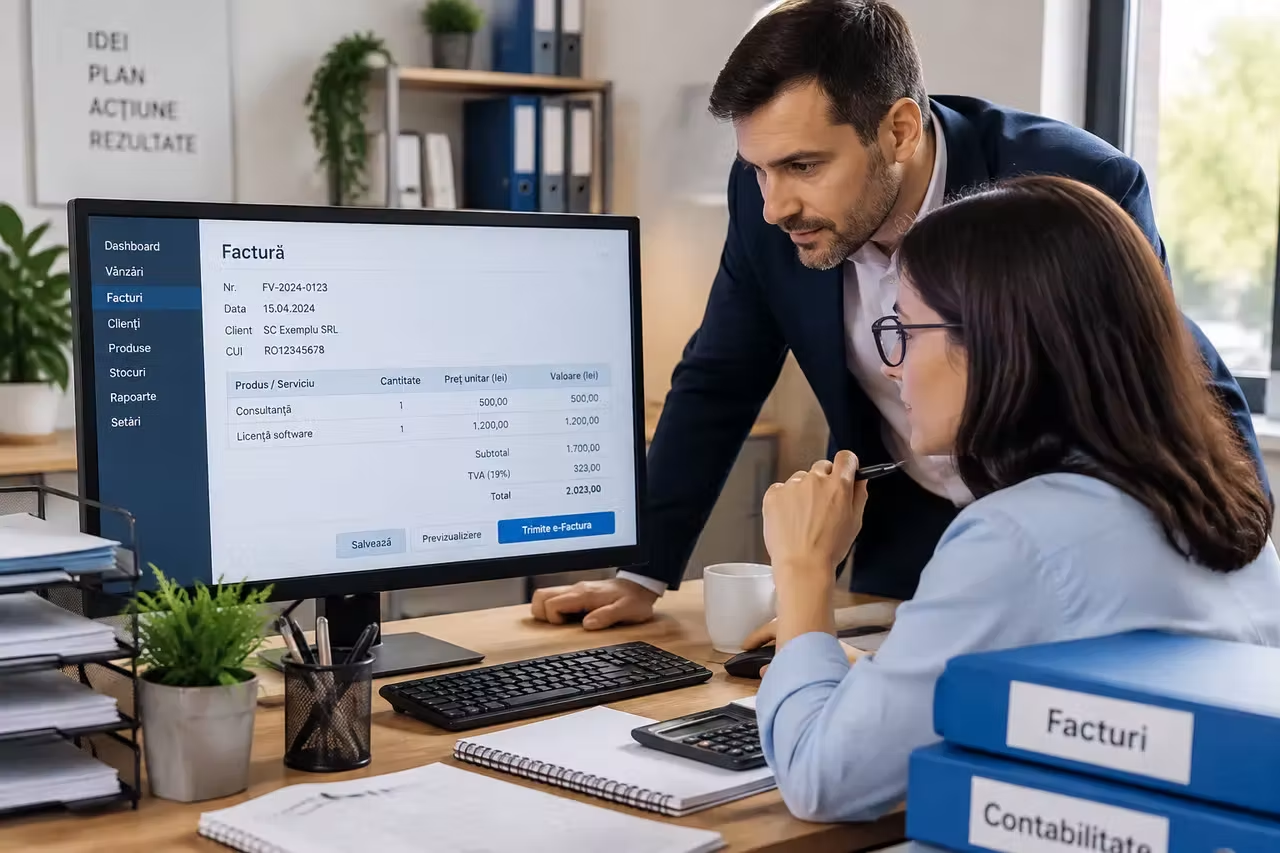
Traseul începe cu operațiunea comercială: o livrare de bunuri, o prestare de servicii, o vânzare de active sau o altă tranzacție pentru care firma are obligația ori opțiunea de a emite factură. Înainte de generarea documentului, trebuie stabilite corect părțile implicate, identificarea fiscală, adresa, obiectul tranzacției, cantitățile, prețurile, cota de TVA și condițiile de plată. O eroare introdusă în această etapă se poate multiplica în factură, în contabilitate și în declarațiile fiscale.
Programul de facturare sau aplicația de gestiune transformă informațiile comerciale într-un document cu date structurate. În cazul sistemului național RO e-Factura, formatul utilizat este unul electronic standardizat, nu o simplă imagine PDF. PDF-ul poate fi util pentru citirea documentului de către client, însă fișierul structurat transmis și validat în sistem are rolul esențial în circuitul electronic.
Un punct sensibil este corelarea dintre factura emisă și documentele care justifică tranzacția. Comanda, contractul, avizul, procesul-verbal de recepție sau dovada prestării trebuie să poată fi identificate fără ambiguități. Atunci când factura este desprinsă de aceste documente, apar probleme la reconcilierea soldurilor, la verificarea TVA și la justificarea unei cheltuieli.
Erorile frecvente din această fază includ selectarea greșită a partenerului, utilizarea unui cod fiscal inactiv sau incorect, dublarea numărului de factură, alegerea greșită a cotei de TVA și descrierea vagă a serviciilor. Un control automat al câmpurilor obligatorii reduce riscul, dar nu poate verifica singur dacă bunul livrat sau serviciul prestat corespunde realității comerciale.
Transmiterea prin RO e-Factura și validarea documentului
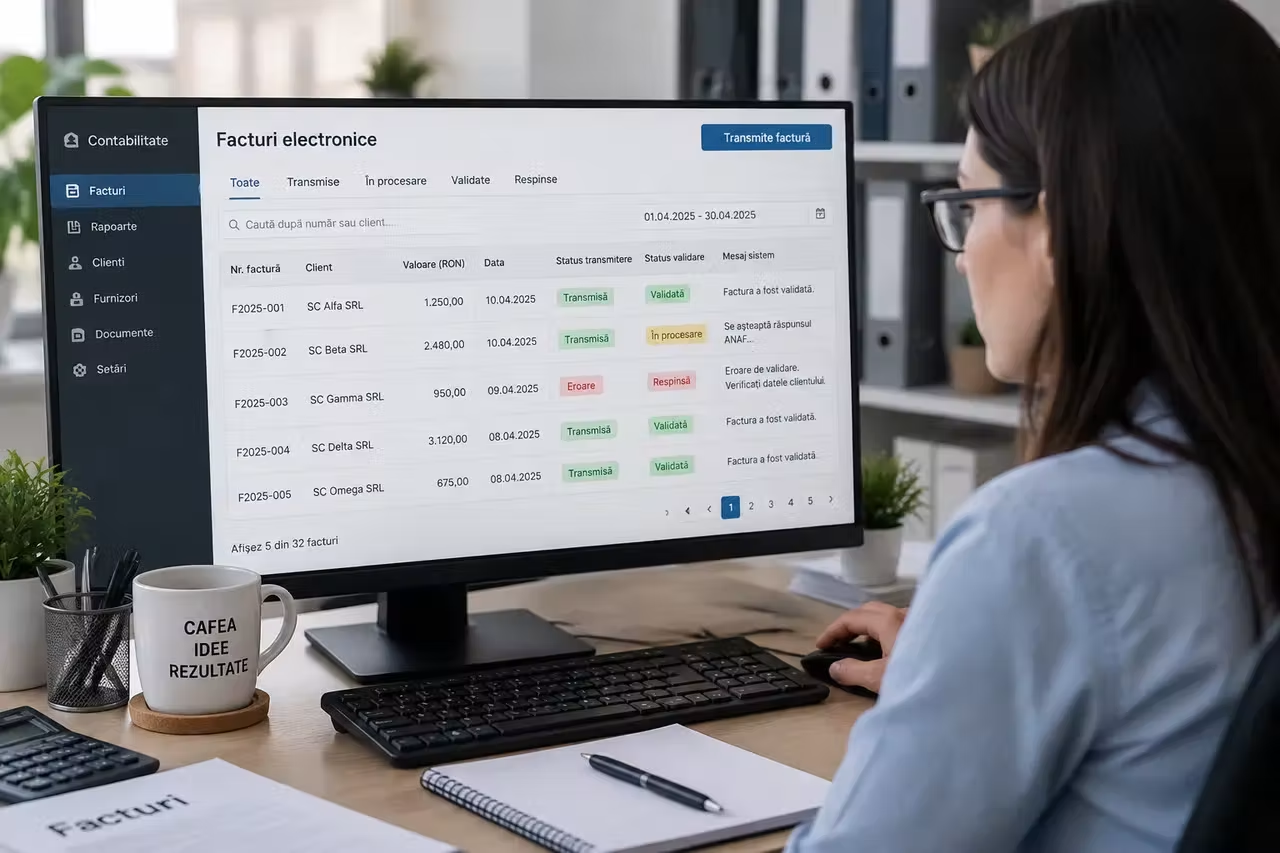
După emitere, factura destinată transmiterii prin RO e-Factura este încărcată în sistemul pus la dispoziție de autorități, de regulă prin aplicația utilizată de firmă sau prin Spațiul Privat Virtual. Sistemul verifică structura și anumite reguli de validare. Dacă documentul este acceptat, primește identificarea aferentă procesării și poate fi preluat de beneficiar. Dacă este respins, emitentul trebuie să corecteze cauza și să retransmită documentul în condițiile aplicabile tranzacției.
Mesajul de validare sau de respingere nu trebuie tratat ca o formalitate tehnică. El poate indica o neconcordanță de structură, un câmp obligatoriu lipsă, o valoare incompatibilă sau o problemă legată de datele partenerului. Faptul că factura a fost creată în aplicația internă nu înseamnă că a fost și transmisă cu succes în sistemul național.
Una dintre cele mai costisitoare greșeli este confundarea stărilor documentului. „Generată”, „trimisă”, „validată”, „descărcată” și „înregistrată” descriu momente diferite. O procedură bună trebuie să arate cine urmărește fiecare status, unde se păstrează mesajul sistemului și cum este informat departamentul comercial atunci când factura nu poate continua traseul.
Un alt risc apare atunci când firma transmite factura, dar nu păstrează dovada transmiterii și a validării. În lipsa acestor informații, este dificil să demonstrați ce document a fost încărcat, când a fost acceptat și dacă beneficiarul a avut acces la versiunea corectă. Sistemul intern ar trebui să lege factura de fișierul XML, de răspunsul platformei și de eventualele corecții.
Nu este recomandată modificarea directă a fișierului după validare. Dacă există o eroare de fond, soluția se stabilește în funcție de natura acesteia și de regulile aplicabile: document de corecție, storno sau emiterea unei facturi noi, cu păstrarea legăturii față de documentul inițial. Ștergerea urmelor din arhiva internă face dificilă reconstituirea operațiunii.
Înregistrarea în contabilitate și reconcilierea cu încasarea
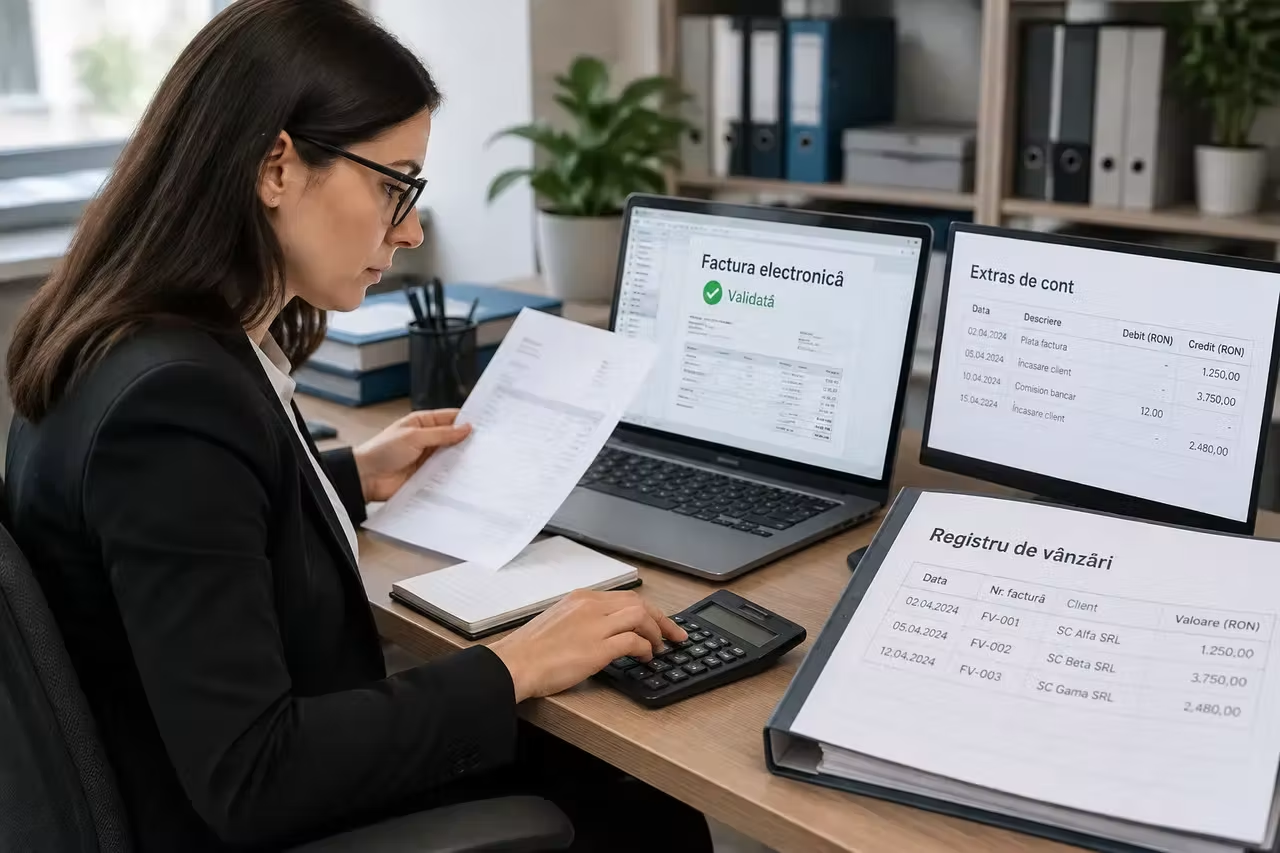
După validare și preluarea de către beneficiar, factura intră în fluxul contabil. Emitentul o înregistrează ca document justificativ pentru creanță și venit, iar beneficiarul o folosește pentru evidența achiziției, a datoriei și, după caz, a TVA deductibile. Înregistrarea nu trebuie făcută mecanic doar pe baza existenței fișierului electronic. Conținutul facturii trebuie comparat cu recepția, contractul, comanda și condițiile comerciale.
Într-o firmă cu multe documente, integrarea dintre sistemul de facturare, gestiune, contabilitate și bancă poate reduce introducerea manuală a datelor. Totuși, automatizarea nu elimină controalele. O factură importată cu un cont contabil greșit, o monedă incorectă sau un tratament fiscal nepotrivit poate ajunge în balanță fără să genereze imediat o alertă.
Reconcilierea urmărește dacă valoarea, partenerul și scadența din factură corespund cu evidența creanțelor sau datoriilor și, ulterior, cu încasarea ori plata. Diferențele pot proveni din plăți parțiale, compensări, avansuri, retururi, comisioane bancare sau facturi de corecție. Fiecare diferență ar trebui explicată și documentată, nu închisă prin ajustări fără justificare.
Înregistrarea târzie este o altă sursă de risc. Ea poate distorsiona rapoartele interne, situația obligațiilor față de furnizori și analiza fluxului de numerar. Pentru management, o factură validată, dar neînregistrată, poate crea impresia falsă că firma are mai mult disponibil decât în realitate sau că încasările sunt mai bune decât sunt.
Responsabilitățile trebuie împărțite clar. Departamentul comercial confirmă realitatea tranzacției și condițiile negociate, persoana care emite factura verifică datele, contabilitatea stabilește tratamentul contabil și fiscal, iar conducerea urmărește excepțiile și documentele blocate. O singură persoană poate coordona fluxul într-o firmă mică, dar controalele esențiale nu ar trebui eliminate.
Arhivarea documentelor și punctele de control intern
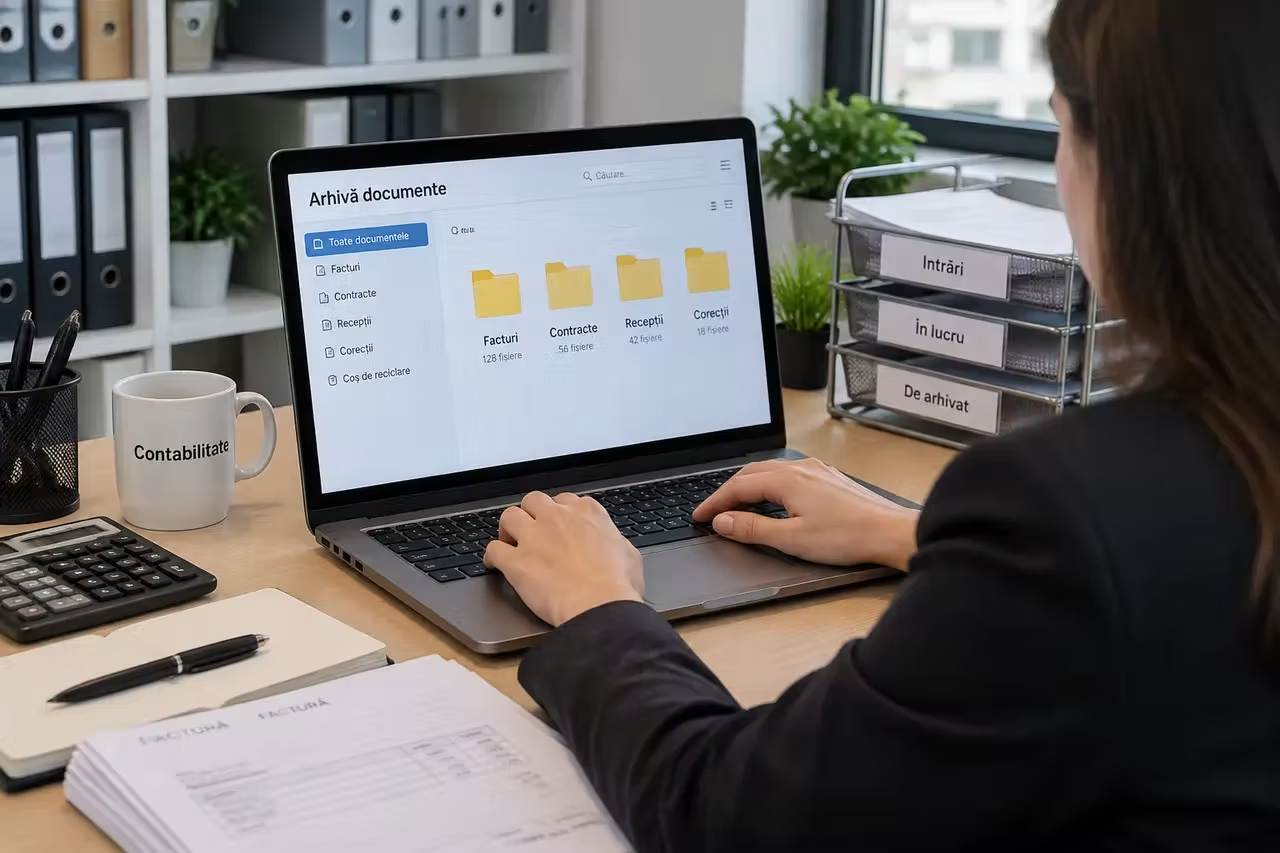
Arhivarea nu înseamnă doar păstrarea unui PDF într-un folder. Dosarul electronic al tranzacției trebuie să permită identificarea documentului, păstrarea conținutului într-o formă accesibilă și reconstituirea traseului său. Pentru o factură electronică, este important să fie păstrat fișierul structurat relevant, împreună cu informațiile de validare și cu documentele comerciale care explică operațiunea.
Un sistem de arhivare util are reguli de denumire, drepturi de acces, copii de siguranță și o evidență a modificărilor. Documentele trebuie să poată fi găsite după criterii practice, precum partener, număr, dată de emitere, contract, comandă sau status de plată. O arhivă în care fișierele sunt amestecate și denumite generic consumă timp și crește costul oricărui control.
Legea contabilității stabilește obligații privind păstrarea documentelor justificative și a registrelor contabile, iar perioada și condițiile concrete trebuie analizate în funcție de tipul documentului și de normele aplicabile firmei. Politica internă nu poate reduce obligațiile legale. Este prudent să verificați periodic cerințele cu persoana responsabilă de contabilitate sau cu un consultant fiscal, mai ales când documentele provin din sisteme diferite.
Accesul la arhivă trebuie limitat în funcție de rol. Angajații care emit facturi nu au nevoie automat de drepturi pentru ștergerea documentelor, iar furnizorul platformei de arhivare nu ar trebui să poată modifica necontrolat documentele păstrate. Autentificarea, jurnalizarea accesului și copiile de siguranță protejează atât datele comerciale, cât și capacitatea firmei de a demonstra integritatea evidențelor.
Verificările interne pot fi organizate în jurul câtorva întrebări simple:
- Factura are toate datele obligatorii și corespunde tranzacției reale?
- Documentul a fost transmis și validat în sistemul corespunzător?
- Fișierul electronic, răspunsul platformei și documentele suport sunt păstrate împreună?
- Factura a fost înregistrată corect și reconciliată cu plata sau cu soldul partenerului?
- Există o urmă clară pentru corecții, storno, retururi și documente respinse?
Aceste controale sunt utile înainte de închiderea unei perioade contabile, înaintea unei inspecții fiscale și înaintea predării activității către un alt angajat sau furnizor de servicii. Costul prevenirii este, de regulă, mai mic decât timpul pierdut pentru reconstruirea unei arhive incomplete sau pentru corectarea unor înregistrări fiscale.
Stabiliți un flux scris de la comandă până la arhivare, desemnați un responsabil pentru statusurile din RO e-Factura și verificați periodic un eșantion de documente cap-coadă. O factură corectă nu este doar cea care conține suma potrivită, ci cea care poate fi urmărită, justificată și regăsită fără incertitudini.