


Planul financiar pentru lansarea unei afaceri arată de câți bani aveți nevoie, când apar cheltuielile și ce nivel de vânzări susține operațiunile. Un buget bine construit separă investițiile de costurile recurente, estimează taxele și urmărește numerarul disponibil, nu doar profitul de pe hârtie. În etapa de pornire, aceste estimări vă ajută să decideți cât capital alocați, ce cheltuieli amânați și ce rezultate trebuie verificate înainte de extindere.
Investițiile de pornire trebuie separate de cheltuielile curente
Primul calcul trebuie să includă toate resursele necesare pentru lansare, nu doar obiectele vizibile. Echipamentele, mobilierul, software-ul, amenajarea spațiului, garanțiile contractuale, autorizările, serviciile juridice, identitatea vizuală și materialele inițiale pot consuma capital înainte ca firma să emită primele facturi. Pentru fiecare categorie, notați dacă reprezintă o achiziție unică, o plată recurentă sau un cost care depinde de volumul activității.
Investițiile trebuie corelate cu modelul de afaceri. Un magazin online are nevoie de platformă, integrații, stoc, ambalaje și un proces clar pentru retururi, în timp ce o firmă de servicii poate porni cu echipamente limitate, dar cu o alocare mai consistentă pentru vânzări, promovare și competențe specializate. În cazul comerțului, [procesul de vânzare online](/vanzarea-online-cu-retururi-si-garantii-cere-un-proces-clar-dupa-comanda/) trebuie gândit împreună cu costurile de după comandă, deoarece retururile și garanțiile influențează numerarul.
Nu tratați bugetul de lansare ca pe o sumă disponibilă integral pentru cumpărături. Păstrați o rezervă pentru întârzieri ale furnizorilor, ajustări de amenajare, remedieri, costuri administrative neprevăzute sau schimbări ale cererii. O investiție justificată este aceea care susține livrarea, vânzarea sau conformitatea firmei; dotările care arată bine, dar nu produc un efect măsurabil, pot fi amânate.
Cheltuielile fixe arată pragul minim de funcționare
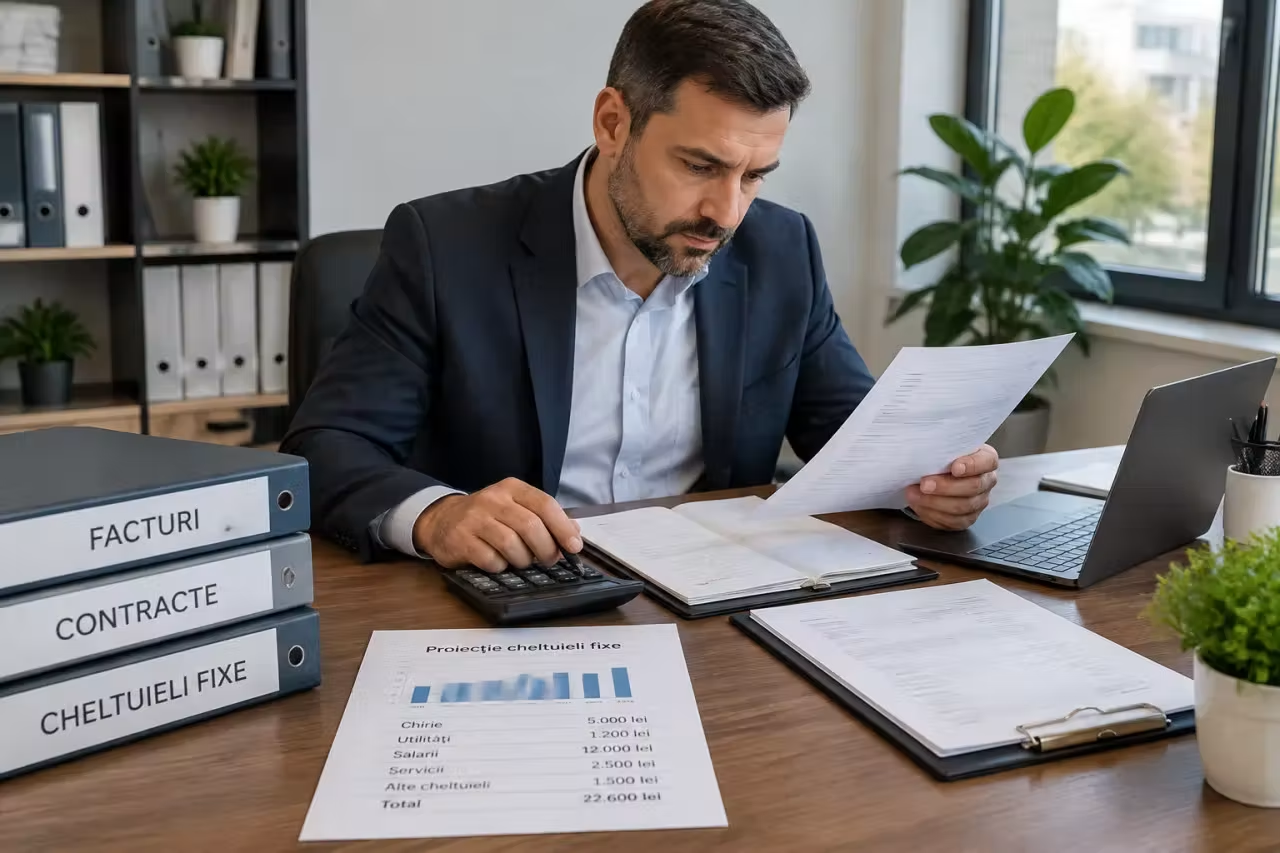
Cheltuielile fixe sunt plățile care apar chiar și atunci când vânzările sunt slabe. Aici intră chiria, abonamentele software, contabilitatea, comisioanele bancare, comunicațiile, asigurările, salariile și costurile administrative recurente. Dacă lucrați într-un spațiu închiriat, analizați separat chiria, utilitățile, garanția, întreținerea și eventualele servicii incluse, pentru a nu subestima suma necesară funcționării.
Salariile trebuie modelate ca un cost complet, nu doar prin suma netă primită de angajat. Bugetul trebuie să includă taxele și contribuțiile aferente, beneficiile, costurile de recrutare, echipamentele de lucru și timpul de integrare. Într-o afacere de familie, rolurile și remunerațiile trebuie stabilite clar, pentru ca retragerile personale să nu fie confundate cu plățile firmei; un sistem de [salarii clare și roluri](/afacere-de-familie-cu-salarii-clare-si-roluri-care-reduc-conflictele/) sprijină atât controlul financiar, cât și relațiile dintre asociați.
Separați costurile fixe de cele variabile într-un registru simplu și actualizat. Marfa, ambalajele, transportul, comisioanele procesatorilor de plăți și costurile de producție cresc odată cu vânzările, în timp ce chiria sau contabilitatea pot rămâne stabile. Această distincție vă permite să calculați cât trebuie să vindeți pentru a acoperi operațiunile și unde există loc pentru reducerea costurilor fără să afectați livrarea.
Estimarea vânzărilor pornește de la capacitatea reală
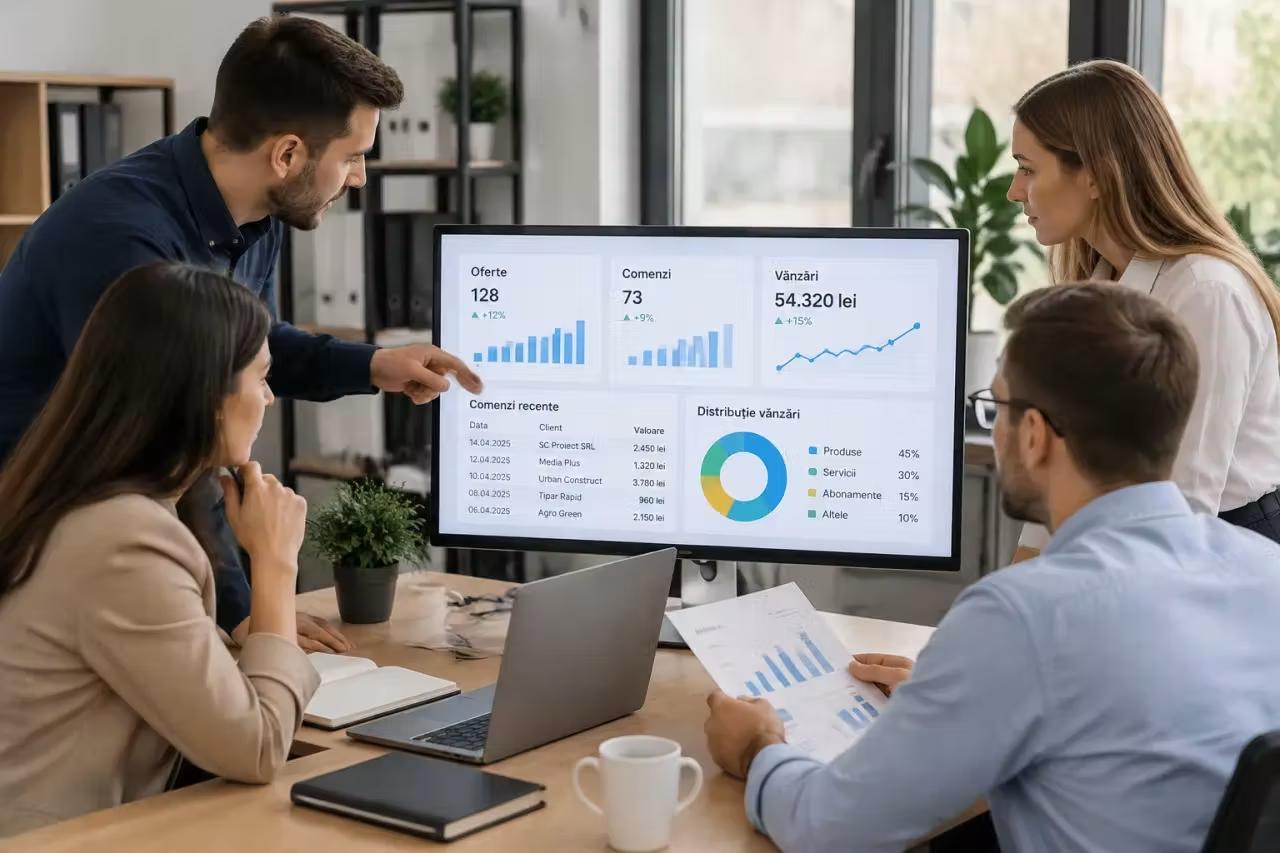
O prognoză de vânzări utilă nu pornește de la cifra dorită, ci de la numărul realist de clienți, valoarea medie a unei comenzi, frecvența cumpărăturilor și capacitatea de livrare. Pentru servicii, calculați câte proiecte puteți accepta fără să scădeți calitatea; pentru comerț, verificați stocul, viteza de reaprovizionare și marja rămasă după transport, retururi și comisioane.
Construiți cel puțin trei scenarii: prudent, realist și favorabil. Scenariul prudent presupune vânzări mai lente și încasări întârziate, cel realist reflectă resursele comerciale pe care le puteți susține, iar cel favorabil arată ce se întâmplă dacă cererea depășește estimarea. Nu modificați doar vânzările între scenarii; ajustați și costurile variabile, necesarul de stoc, volumul de muncă și cheltuielile de promovare.
Urmăriți lunar diferența dintre comenzi, facturi emise și bani încasați, fără să confundați aceste valori. O vânzare facturată poate deveni numerar abia după încasare, iar o comandă anulată sau returnată schimbă rezultatul comercial. Un tablou de bord simplu poate include venituri, marjă, creanțe, stoc, cost de achiziție al clientului și numerar disponibil.
Pragul de rentabilitate se determină pornind de la costurile fixe și marja obținută din fiecare produs sau serviciu. Dacă marja este mică, aveți nevoie de un volum mare pentru a acoperi structura firmei; dacă marja este mai bună, puteți susține o capacitate comercială mai redusă, dar trebuie să verificați dacă piața acceptă prețul. Calculul trebuie revizuit când se schimbă furnizorii, prețurile, comisioanele sau mixul de produse.
Taxele și documentele trebuie incluse în buget de la început
Regimul fiscal ales influențează prețurile, profitul și banii disponibili. În funcție de forma juridică și de activitatea desfășurată, bugetul poate include impozit pe veniturile firmei sau pe profit, obligații legate de salarii, taxe locale, impozit pe dividende și TVA, dacă firma este înregistrată sau devine obligată să se înregistreze în scopuri de TVA. Verificați tratamentul aplicabil împreună cu un contabil, deoarece regulile și situația firmei pot schimba calculul.
TVA trebuie analizată înainte de stabilirea prețurilor, nu după primele vânzări. Dacă vindeți către persoane fizice, includerea taxei în preț poate influența percepția clientului și marja disponibilă; dacă lucrați cu firme plătitoare de TVA, modul de facturare și deducere poate arăta diferit. [TVA la începutul unei afaceri](/tva-la-inceputul-unei-afaceri-schimba-preturile-si-disciplina-financiara/) trebuie urmărită împreună cu fluxul de numerar, fiindcă taxa colectată nu reprezintă venit disponibil pentru cheltuieli.
Planificați din timp facturarea, arhivarea, evidența contractelor și reconcilierea contului bancar. Facturile emise, documentele primite, plățile cu cardul, avansurile și retururile trebuie păstrate într-un circuit ușor de verificat. Facturarea electronică și arhivarea corectă reduc riscul unor diferențe între evidența internă, contabilitate și declarațiile fiscale, mai ales când numărul de tranzacții crește.
Nu folosiți banii destinați taxelor pentru achiziții impulsive sau retrageri personale. O regulă practică este să marcați separat sumele care nu aparțin operațional firmei și să consultați calendarul fiscal aplicabil, astfel încât plata obligațiilor să nu depindă de o încasare incertă.
Rezerva de numerar protejează continuitatea operațiunilor
Profitul estimat nu poate înlocui numerarul. O firmă poate afișa un rezultat bun și totuși să aibă dificultăți dacă plătește furnizorii înainte să încaseze clienții, cumpără stoc în avans sau suportă investiții care se recuperează lent. De aceea, proiecția financiară trebuie să urmărească intrările și ieșirile de bani pe perioade scurte, cu o atenție distinctă pentru scadențe.
Rezerva de numerar se stabilește pornind de la costurile fixe, obligațiile fiscale, plățile către furnizori și timpul estimat până la încasarea vânzărilor. Nu există o rezervă universală potrivită pentru toate firmele: un magazin cu stoc și chirie are alt profil decât o agenție care vinde servicii și lucrează cu puține costuri directe. Rezerva trebuie recalculată când angajați oameni, schimbați spațiul, extindeți oferta sau acceptați contracte cu plată întârziată.
Revizuiți planul financiar prin comparația dintre estimări și rezultate. Notați abaterile la vânzări, marjă, costuri, încasări și taxe, apoi decideți dacă problema provine dintr-o presupunere greșită, dintr-o execuție slabă sau dintr-o schimbare a pieței. Un buget bun nu rămâne neschimbat; el devine un instrument de decizie, actualizat după datele reale ale firmei.
Transformați planul într-un document de lucru cu buget de investiții, cheltuieli fixe, scenarii de vânzări, calendar fiscal și proiecție de numerar, apoi verificați-l periodic împreună cu contabilul. Amânați cheltuielile care nu susțin vânzarea sau livrarea și protejați rezerva de bani până când încasările devin previzibile.