


Înregistrarea în scopuri de TVA este una dintre schimbările importante din evoluția unei afaceri, deoarece influențează simultan facturarea, prețurile, relația cu clienții și modul în care urmăriți banii din firmă. Nu este doar o formalitate fiscală, ci o trecere la o evidență mai riguroasă a taxei colectate și a taxei deductibile. Pentru antreprenorii aflați la început, decizia trebuie analizată atât prin prisma obligațiilor administrative, cât și a poziționării comerciale.
Când apare obligația de înregistrare în scopuri de TVA
Înregistrarea devine obligatorie atunci când cifra de afaceri depășește plafonul de 395.000 de lei. Calculul se face prin raportare la ultimele 12 luni consecutive, nu doar la perioadele care coincid cu începutul și sfârșitul unui an calendaristic. Această distincție contează mai ales pentru firmele cu vânzări fluctuante, care pot depăși pragul prin acumularea treptată a mai multor contracte.
Plafonul nu trebuie urmărit doar în momentul întocmirii situațiilor contabile. O firmă nouă poate ajunge rapid la prag printr-un contract consistent, printr-o serie de livrări către același client sau prin extinderea activității către produse și servicii cu valoare mai mare. Cifra de afaceri relevantă pentru TVA nu trebuie confundată automat cu profitul, cu banii existenți în cont sau cu suma rămasă după plata cheltuielilor.
Cererea de înregistrare trebuie depusă în cel mult 10 zile de la sfârșitul perioadei în care plafonul a fost atins sau depășit. Taxarea se aplică începând cu operațiunea care a dus la depășirea pragului, motiv pentru care întârzierea poate produce diferențe fiscale dificil de recuperat de la client. O evidență lunară a facturilor și a operațiunilor este, prin urmare, una dintre primele măsuri de control pentru o afacere aflată în creștere.
Ce se schimbă în administrarea firmei
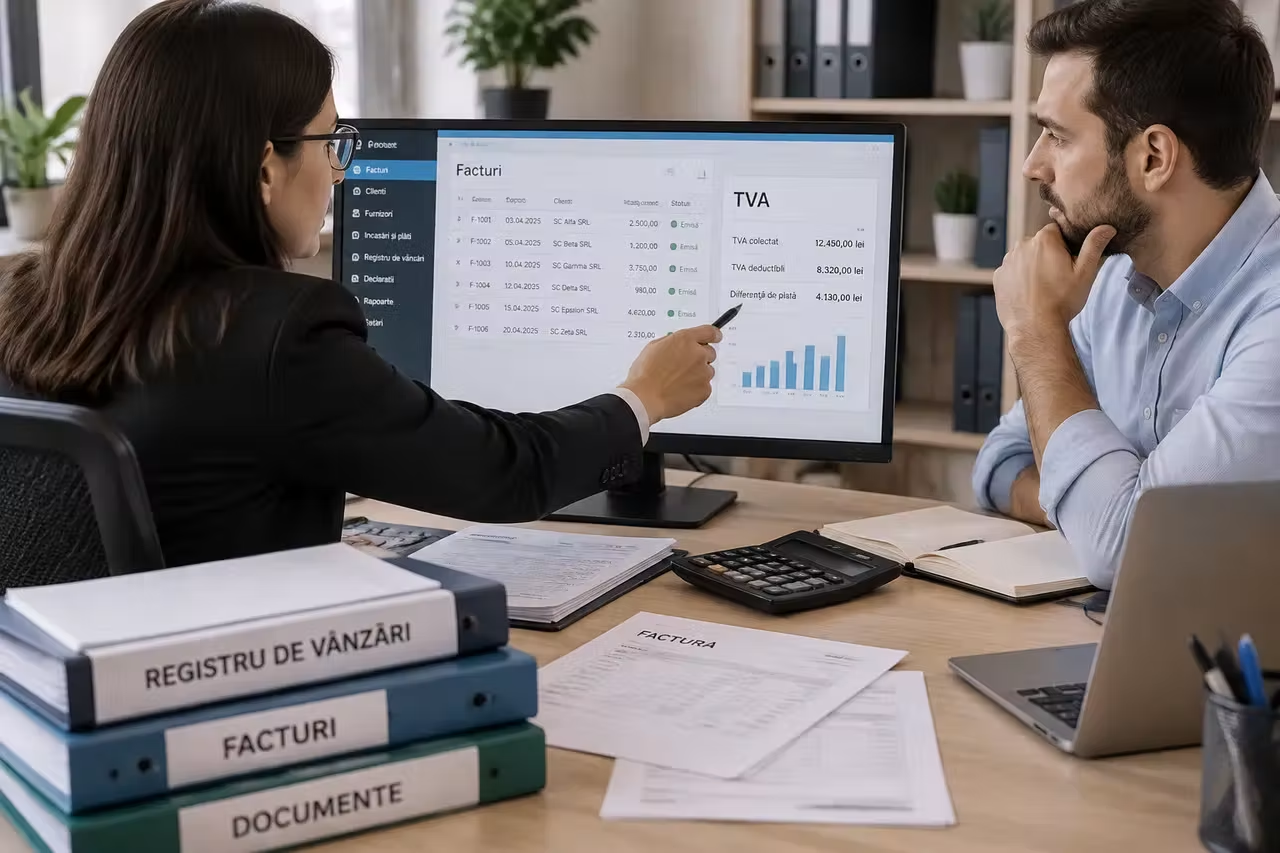
După înregistrare, fiecare factură trebuie verificată din perspectiva cotei aplicabile, a bazei de impozitare și a modului în care este evidențiată taxa. Firma colectează TVA la vânzare și poate deduce TVA aferentă achizițiilor eligibile, dacă documentele și condițiile fiscale sunt îndeplinite. Diferența dintre cele două valori determină suma de plată sau poziția fiscală rezultată din decont.
TVA colectată nu este venit disponibil al firmei. Ea este încasată de la client și trebuie tratată separat în planificarea cash-flow-ului, chiar dacă intră în același cont cu încasările comerciale. O companie care folosește integral banii încasați poate ajunge să nu aibă lichidități atunci când apar obligațiile fiscale, deși pe hârtie vânzările par profitabile.
Disciplinarea documentelor devine la fel de importantă ca înregistrarea operațiunilor. Facturile, contractele, documentele de achiziție, recepțiile și plățile trebuie păstrate într-o formă ușor de verificat. Facturarea electronică și arhivarea corectă reduc riscul ca o cheltuială sau o operațiune să nu poată fi susținută prin acte.
Impactul TVA asupra prețurilor și al relației cu clienții
Înregistrarea în scopuri de TVA poate modifica prețul final plătit de client, mai ales atunci când oferta este comunicată ca sumă totală. Firma trebuie să decidă dacă afișează prețurile cu TVA inclus sau dacă prezintă distinct baza și taxa. Pentru consumatorii persoane fizice, suma finală este de regulă principalul reper comercial; pentru clienții business, structura facturii și posibilitatea deducerii pot cântări mai mult.
În cadrul aplicabil, cota standard este de 21%, iar cota redusă este de 11% pentru anumite categorii de bunuri și servicii. Nu este suficient să aplicați aceeași cotă tuturor vânzărilor, deoarece tratamentul fiscal depinde de natura concretă a operațiunii. Alimentele, medicamentele, unele servicii de utilități, produsele culturale, lemnele de foc și serviciile HoReCa se regăsesc între categoriile pentru care poate fi relevantă cota redusă, însă încadrarea trebuie verificată pentru fiecare activitate.
Pentru o firmă care lucrează în principal cu alte companii înregistrate în scopuri de TVA, efectul comercial poate fi mai ușor de gestionat, deoarece partenerii analizează adesea valoarea fără TVA și își organizează propriile deduceri. În schimb, dacă vindeți către persoane fizice, majorarea prețului final poate influența cererea, marja și poziționarea față de concurență. De aceea, trecerea la TVA trebuie anunțată și reflectată în oferte, contracte, abonamente și liste de prețuri.
O eroare frecventă este păstrarea aceleiași strategii de preț fără o simulare a efectului asupra marjei. Dacă oferta a fost calculată inițial ca preț final, adăugarea taxei peste acea sumă poate face produsul necompetitiv. Dacă firma absoarbe taxa în prețul existent, marja se poate reduce. Decizia trebuie luată separat pentru fiecare categorie de client și pentru fiecare tip de contract.
Greșeli administrative care pot deveni costisitoare
Prima greșeală este urmărirea plafonului doar prin totalul anual al vânzărilor. O firmă poate depăși pragul de 395.000 de lei într-o succesiune de 12 luni consecutive fără ca antreprenorul să observe imediat schimbarea. Un tablou de bord simplu, actualizat periodic, ar trebui să separe veniturile relevante, operațiunile exceptate și tranzacțiile care necesită o analiză fiscală distinctă.
A doua problemă apare când factura este emisă fără TVA după momentul în care obligația a apărut. Dacă taxa nu a fost inclusă în preț, recuperarea ei de la client poate fi dificilă, mai ales după livrarea produsului sau prestarea serviciului. Firma poate ajunge să suporte diferența din marja proprie, iar refacerea documentelor poate afecta atât relația comercială, cât și evidența contabilă.
Printre situațiile care cer atenție se află:
- confundarea cifrei de afaceri cu profitul sau cu soldul contului bancar;
- utilizarea banilor proveniți din TVA colectată pentru cheltuieli curente;
- aplicarea greșită a cotei pentru produse și servicii cu tratament fiscal diferit;
- acceptarea unor documente de achiziție incomplete sau necorelate cu activitatea firmei;
- omiterea actualizării ofertelor și contractelor după schimbarea regimului fiscal.
O altă eroare este tratarea înregistrării în scopuri de TVA ca pe un eveniment exclusiv contabil. În realitate, ea presupune coordonare între contabilitate, vânzări, achiziții, management și, uneori, sistemul de facturare. Personalul care emite facturi trebuie să cunoască structura prețului, iar persoanele care aprobă achiziții trebuie să păstreze documentele necesare pentru justificarea taxei deductibile.
Cum pregătiți firma înainte de trecerea la TVA
Pregătirea începe cu o analiză a clienților și a contractelor active. Verificați dacă prețurile sunt stabilite cu sau fără TVA, dacă documentele permit ajustarea sumelor și dacă există clauze care tratează modificările fiscale. Pentru contractele recurente, o formulare neclară poate genera discuții la fiecare factură, mai ales când partenerii au bugete fixe.
Următorul pas este revizuirea fluxului de facturare. Softul utilizat trebuie să permită selectarea corectă a cotei, evidențierea separată a taxei și exportul informațiilor necesare contabilității. În același timp, trebuie stabilit cine verifică facturile înainte de transmitere, cine urmărește încasările și cine se asigură că documentele de achiziție ajung la contabil.
Cash-flow-ul trebuie recalculat pornind de la sumele fără TVA și de la calendarul real al încasărilor și plăților. O firmă poate avea vânzări bune, dar să întâmpine probleme dacă încasează târziu de la clienți și are obligații fiscale înainte de recuperarea banilor. Separarea taxei în evidența internă, chiar și printr-un cont analitic, oferă o imagine mai realistă asupra banilor disponibili pentru operațiuni.
Colaborarea cu un contabil nu elimină responsabilitatea antreprenorului de a înțelege mecanismul. Aveți nevoie să știți ce se facturează, ce se colectează, ce se poate deduce și care sunt documentele care susțin fiecare operațiune. O verificare periodică a plafonului, a facturilor și a marjelor comerciale poate preveni costuri generate de corecții și de decizii luate prea târziu.
Includeți trecerea la TVA în planul financiar și comercial înainte de atingerea plafonului, nu după apariția primei probleme. Discutați din timp cu contabilul, actualizați contractele și separați încasările fiscale de banii destinați funcționării curente.